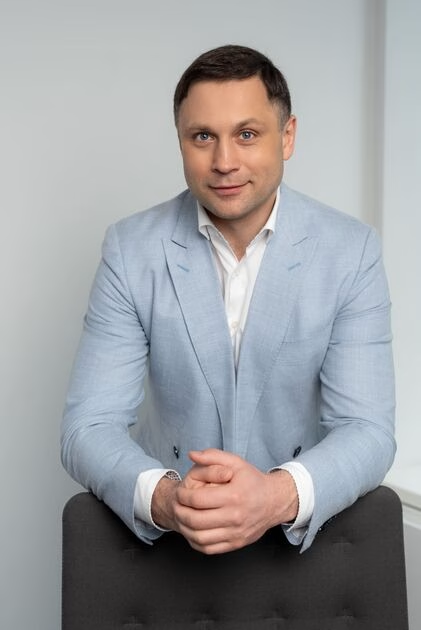
Nors skaitmeninis euras dar nėra išleistas, Europos Sąjungoje (ES) jau sprendžiama, kokios pareigos jo atsiradimas sukurtų verslui. Advokato Roko Venslausko teigimu, verslui svarbu suprasti, kad skaitmeninis euras, siūlomas kaip teisėtos mokėjimo priemonės statusas, tam tikrais atvejais reikštų ir pareigą jį priimti.
„Kol kas kalbame apie kuriamą teisinį modelį, o ne apie jau įsigaliojusią pareigą. Tačiau verslui verta stebėti procesą jau dabar, nes skaitmeninio euro atsiradimas paliestų ne tik techninius atsiskaitymo sprendimus. Reikėtų įvertinti santykius su mokėjimo paslaugų teikėjais, sutartis, mokesčius, atsakomybę ir klientų aptarnavimo procesus“, – sako R. Venslauskas.
Skaitmeninis euras nebūtų kriptovaliuta ar su euru susietas skaitmeninis turtas, o centrinio banko pinigai skaitmenine forma, papildantys grynuosius eurų. Jo vertė būtų lygi vienam eurui, o Europos centrinis bankas (ECB) jį numato kaip mokėjimo, o ne investavimo ar taupymo priemonę. Numatoma, kad techninis pasirengimas galimam pirmajam skaitmeninio euro išleidimui galėtų būti 2029 m., jei ES reglamentas bus priimtas 2026 m., tačiau sprendimas dėl jo išleidimo bus priimtas tik patvirtinus teisinį reguliavimą.
Naujas pasirinkimas vartotojui gali reikšti naują pareigą verslui
Vienas svarbiausių verslui klausimų – ar skaitmeninį eurą būtų privaloma priimti. R. Venslausko teigimu, siūlomas teisėtos mokėjimo priemonės statusas reikštų bendrą priėmimo pareigą, nors būtų numatytos ir tam tikros išimtys. „Verslas šiandien gali nuspręsti, ar jam verta diegti vieną ar kitą elektroninę piniginę ar mokėjimo sprendimą. Skaitmeninio euro atveju kalbama apie teisėtos mokėjimo priemonės statusą, todėl pasirinkimo laisvė galėtų būti mažesnė“, – aiškina advokatas.
Vertinant, ar verslui atsirastų pareiga priimti skaitmeninį eurą, svarbus būtų ne vien jo dydis, bet ir tai, kokius atsiskaitymo būdus jis jau priima. ES Taryba savo poziciją dėl skaitmeninio euro teisinio reguliavimo patvirtino 2025 m. pabaigoje, tačiau galutinį reglamento tekstą dar turi lemti visas ES teisėkūros procesas.
Skaitmeninio euro atsiradimas taip pat nereiškia, kad iš mokėjimų grandinės išnyktų bankai ar kiti mokėjimo paslaugų teikėjai. Nors pagrindinės paslaugos vartotojams turėtų būti nemokamos, verslui tai nereikštų nemokamo mokėjimų priėmimo – prekybininkams taikomus paslaugų mokesčius siūloma riboti, bet ne visiškai panaikinti. Todėl, pasak R. Venslausko, verslui vertėtų žiūrėti plačiau nei vien į vienos operacijos kainą, atkreipiant dėmesį į sistemų pritaikymo sąlygas, sutrikimų šalinimą, mokėjimų grąžinimą ir atsakomybės pasidalijimą.
Nuo privatumo iki mokėjimo limitų: ką svarbu žinoti verslui?
Diskusijose apie skaitmeninį eurą daug dėmesio skiriama privatumui, tačiau tai nebūtų visiškai anonimiški „skaitmeniniai grynieji“. Mokėjimams be interneto ryšio projektuojamas aukštas, į grynuosius panašus privatumo lygis, tačiau internetiniams mokėjimams būtų taikomi kiti reikalavimai, įskaitant pinigų plovimo prevencijos procedūras. Taip pat planuojami skaitmeninių eurų laikymo limitai, skirti tam, kad skaitmeninis euras netaptų taupymo ar investavimo priemone, tačiau tai nereikštų tokio pat dydžio ribos atsiskaitymams, ypač jei skaitmeninio euro piniginė būtų susieta su banko sąskaita.
Skaitmeninis euras taip pat nebūtų vadinamieji programuojami pinigai, tačiau infrastruktūra galėtų sudaryti sąlygas papildomoms paslaugoms, tarp jų – sąlyginiams mokėjimams. „Tokiu atveju verslui atsirastų ir naujų sutartinių klausimų: kas patvirtina, kad prekė pristatyta, kas nutinka įvykus klaidai ir kaip sprendžiamas ginčas“, – sako advokatas.
Pasiruošimas prasideda ne nuo naujo terminalo
R. Venslausko teigimu, verslui ruošiantis galimiems pokyčiams pirmiausia reikėtų įsivertinti ne technologijas, o savo veiklos modelį. „Pirmieji klausimai turėtų būti labai praktiški: kam parduodame, kokius mokėjimo būdus šiuo metu priimame, kokias sutartis turime su mokėjimo paslaugų teikėjais ir kas spręstų kliento problemą, jeigu atsiskaitymas nepavyktų. Techninis sprendimas turėtų sekti paskui šiuos atsakymus“, – sako advokatas.
Jis taip pat pataria peržiūrėti esamas sutartis su mokėjimų partneriais dėl išimtinių sąlygų, atsisakymo kaštų ar techninių integravimo apribojimų. Vienas skaitmeninio euro projekto tikslų yra mažinti Europos priklausomybę nuo nedidelio skaičiaus mokėjimo sprendimų. Todėl, R. Venslausko vertinimu, skaitmeninio euro klausimas verslui yra platesnis nei naujo atsiskaitymo būdo įdiegimas. „Skaitmeninis euras verslui gali tapti ir nauja galimybe, ir nauja pareiga. Todėl svarbiausia šiandien ne skubėti investuoti į technologijas, o suprasti, kaip keičiasi mokėjimų sistema“, – apibendrina R. Venslauskas.