Pagrindiniai Lietuvos bankų sektoriaus akcentai šių metų antrąjį ketvirtį:
- gyventojai, kurie atsiėmė lėšas iš antrosios pensijų kaupimo pakopos, didelę jų dalį perkėlė į einamąsias sąskaitas;
- reikšmingai ūgtelėjo paskolų verslui portfelis;
- didžiausią bankų pelno prieaugį ir toliau generuoja Revolut grupė.
„Kaip ir numatėme, viena pagrindinių antrojo ketvirčio tendencijų buvo Lietuvos gyventojų indėlių prieaugis dėl pasitraukimo iš antrosios pensijų kaupimo pakopos. Tačiau pastebime, kad atsiėmę pinigus nemaža dalis gyventojų juos palieka einamosiose sąskaitose, už kuriose laikomas lėšas nemokamos palūkanos. Siūlome gyventojams apsvarstyti įvairias taupymo alternatyvas ir pasirinkti labiausiai jų poreikius bei planus atitinkantį variantą. Pavyzdžiui, vienos iš paprasčiausių priemonių grąžai gauti yra terminuotieji indėliai ar gynybos obligacijos“, – sako Lietuvos banko valdybos pirmininko pavaduotoja Julita Varanauskienė.
Dauguma indėlių – einamosiose sąskaitose
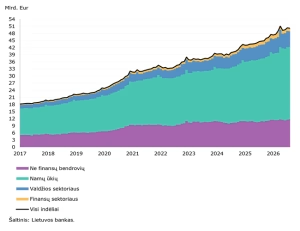
Pirmojo pusmečio pabaigoje šalyje veikiančiuose bankuose iš viso buvo laikoma beveik 90 mlrd. Eur indėlių. Iš jų Lietuvos gyventojų indėliai sudarė 28,7 mlrd. Eur, o nerezidentų indėliai – 43 mlrd. Eur. Per antrąjį ketvirtį visi indėliai padidėjo 5,1 mlrd. Eur (6,0 %), iš jų nerezidentų indėliai – 4,4 mlrd. Eur (11,3 %).
Lietuvos gyventojų indėliai antrąjį ketvirtį padidėjo 1,9 mlrd. Eur (7 %). Tai vienas didžiausių augimo tempų per ketvirtį. Tuo tarpu kitų finansų bendrovių indėlių bankuose sumažėjo 0,7 mlrd. Eur (beveik 36 %). Abu šiuos veiksnius daugiausia lėmė dalies gyventojų pasitraukimas iš antrosios pensijų kaupimo pakopos.
Daugumą lėšų pirmojo pusmečio pabaigoje gyventojai laikė einamosiose sąskaitose. Nors už jose laikomas lėšas nemokamos palūkanos, einamųjų indėlių per ketvirtį padaugėjo 1,8 mlrd. Eur ir birželio pabaigoje jie sudarė 20 mlrd. Eur. Namų ūkių terminuotieji ir kaupiamieji indėliai padidėjo 157 mln. Eur – iki beveik 9 mlrd. Eur. Už juos mokamos vidutinės palūkanų normos per antrąjį ketvirtį pakilo nuo 1,63 iki 1,78 proc. Šiuo metu bankų metinės palūkanų normos yra dar padidėjusios – už populiariausius vienų metų trukmės indėlius siūloma nuo 1,75 proc. iki 3,20 proc.
Didžiausią įtaką nerezidentų indėlių padidėjimui ir toliau turėjo Revolut grupės intensyvi plėtra. Nerezidentų indėliai įvairiose Europos Sąjungos (ES) šalyse sudaro 98,4 proc. Revolut grupės indėlių. Kituose bankuose nerezidentų indėlių dalis sudaro apie 6–7 proc. visų klientų indėlių. Mažesnės svarbos bankuose nemažą dalį sudaro per indėlių platformas pritraukti užsienio šalių gyventojų (daugiausia Vokietijos) lėšos, taip pat elektroninių pinigų įstaigų indėliai.
Paskolų portfelyje – paskolų būstui ir įmonėms lenktynės
Bankų paskolų portfelis pirmojo pusmečio pabaigoje sudarė 42 mlrd. Eur. Per ketvirtį jis padidėjo 1,7 mlrd. Eur (4,2 %), per metus – 7 mlrd. Eur (20 %).
Gyventojų paskolų portfelis šių metų antrąjį ketvirtį išaugo 0,9 mlrd. Eur (4,2 %) – iki 22,1 mlrd. Eur. Tradiciškai dominavo būsto paskolos, sudariusios 15,5 mlrd. Eur.Palyginti su ankstesniu ketvirčiu, jų suteikta 0,5 mlrd. Eur (3,1 %) daugiau.
Vartojimo paskolų portfelis padidėjo 0,3 mlrd. Eur (7,0 %) – iki 4,7 mlrd. Eur. Tiesa, augimą lėmė bankų veikla kitose ES valstybėse, o Lietuvos gyventojams suteiktų vartojimo paskolų dalis praktiškai nepasikeitė.
Paskolų įmonėms portfelis per ketvirtį padidėjo 0,7 mlrd. Eur (4,4 %) – iki 15,5 mlrd. Eur, gerokai daugiau nei pirmąjį ketvirtį (tada išaugo 0,2 mlrd. Eur). Didžiausia ne finansų bendrovių sektoriaus finansavimo dalis tenka nekilnojamojo turto operacijų (28,6 %), didmeninės ir mažmeninės prekybos (15,6 %) bei apdirbamosios gamybos (11,2 %) sektoriuose veikiančioms įmonėms.
Bankų paskolų kokybės rodikliai buvo vieni geriausių ES ir neviršijo rizikos požiūriu reikšmingo lygio. Neveiksnių paskolų dalis per ketvirtį sumažėjo, pradelstų paskolų lygis buvo žemas.
Pelnas padidėjo dešimtadaliu
Šiuo metu Lietuvoje veikia 19 bankų, iš jų 6 – užsienio bankų filialai. Bendras sektoriaus turtas sudarė 107 mlrd. Eur. Per ketvirtį jis padidėjo 6,1 mlrd. Eur (6,1 %), per metus – 25 mlrd. Eur (31 %). Revolut Holdings Europe UAB rinkos dalis per ketvirtį ūgtelėjo 2,5 proc. punkto – iki 42,9 proc. „Swedbank“, AB, rinkos dalis sudarė 21,2 proc., AB SEB banko – 15,3 proc., o AB Artea banko – 5,6 proc.
Lietuvos bankų sektorius pirmąjį pusmetį uždirbo 591 mln. Eur pelno – 10 proc. daugiau negu per 2025 m. tą patį laikotarpį (537 mln. Eur). Pelningai dirbo 14 bankų ir užsienio bankų filialų, nuostolingai – 5. Pastarieji bendrai patyrė 4,2 mln. Eur nuostolį.
Labiausiai prie pelno augimo prisidėjo Revolut grupės aktyvi veikla: per šių metų pirmąjį pusmetį ji uždirbo 146,7 mln. Eur – tai 43,7 mln. Eur (42,5 %) daugiau nei per praėjusių metų tą patį laikotarpį. Trijų didžiausių bankų (be Revolut grupės) bendras pelnas, palyginti su 2025 m. pirmuoju pusmečiu, paaugo 21 mln. Eur (6 %) – iki 364 mln. Eur. Devynių mažesnės svarbos bankų bendras pelnas sumažėjo 2,5 mln. Eur (33 %) – iki beveik 5 mln. Eur, o šešių užsienio bankų filialų – sumažėjo 7,7 mln. Eur (9,3%) – iki 37 mln. Eur.
Dėl sparčiai augusio turto toliau mažėjo bankų pelningumo rodikliai: nuosavykės grąža antrojo ketvirčio pabaigoje sudarė 16,38 proc. (prieš metus – 18,78 %), turto grąža – 1,17 proc. (prieš metus – 1,38 %). Mažesnės svarbos bankų pelningumo ir efektyvumo rodikliai tebėra prastesni negu didelės svarbos bankų. Bankų sektorius ir toliau yra gerai kapitalizuotas, su didele atsarga vykdė nustatytus likvidumo normatyvus.
2026 m. antrąjį ketvirtį bankai pranešė apie 10 didelių su informacinėmis ir ryšių technologijomis susijusių incidentų, tačiau nė vienas iš jų nebuvo susijęs su kibernetiniais nusikaltimais. Lietuvos bankas ragina bankus šiai sričiai skirti vis daugiau dėmesio, ypač atsižvelgiant į riziką dėl naujų dirbtinio intelekto priemonių panaudojimo kibernetinėms atakoms.
Kas ketvirtį viešai skelbiama informacija apie kiekvieno banko pagrindinius veiklos rodiklius ir veiklos riziką ribojančių reikalavimų vykdymą pateikiama Lietuvos banko interneto svetainėje.
Bankų veiklos apžvalgos skelbiamos čia.